《PCB》系列 · 第一篇
PCB: 被AI重新定价的电路板
通过上一个系列《中国AI产业链》,我们拿到了中美AI产业链的骨架,也知道了AI机架中,潜在能够下注的标的所处领域。接下来,我们会进入到第二个系列《PCB印刷电路板》,详细梳理此环节的内部,看清楚它的脉络与结构。
PCB是什么,以及它在AI服务器里的位置
PCB(Printed Circuit Board,印刷电路板)的名字其实就说清了它的本质,用印刷工艺在覆铜板上蚀刻出铜线路,做出一块承载电路的板子。它是几乎所有电子设备的底板,芯片、电源、连接器这些零部件,都要焊在它上面,靠它内部蚀刻出来的铜线路连通。PCB最常见的样子就是那种绿色的、布满金色线路和密密麻麻小孔的板子。绿色是表面的阻焊层,起绝缘和保护作用,也是PCB最经典的颜色。
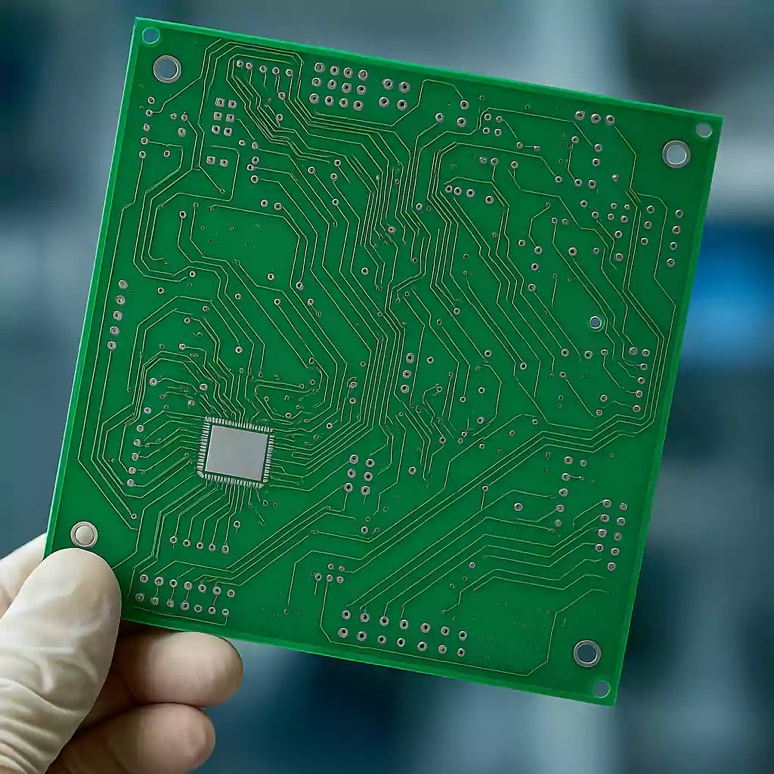
图1 典型的PCB版 (图源: fastturn)
在数据中心的AI机柜里,PCB是把GPU、内存、网络、供电连成一个整体的那张网。所有的信号和电流,都在这张网里流动。但是AI服务器用的PCB,和那种典型的普通绿色电路板,已经不是一个东西了。AI服务器用的PCB,是二三十层甚至更多的铜箔和绝缘材料层层叠压在一起的,板更厚、面积更大、布线密度高得多、用的材料等级也高得多。如果把一块AI服务器的主板剖开,会看到几十层结构紧紧压在一起,这种复杂度,是普通 PCB的好几个数量级。
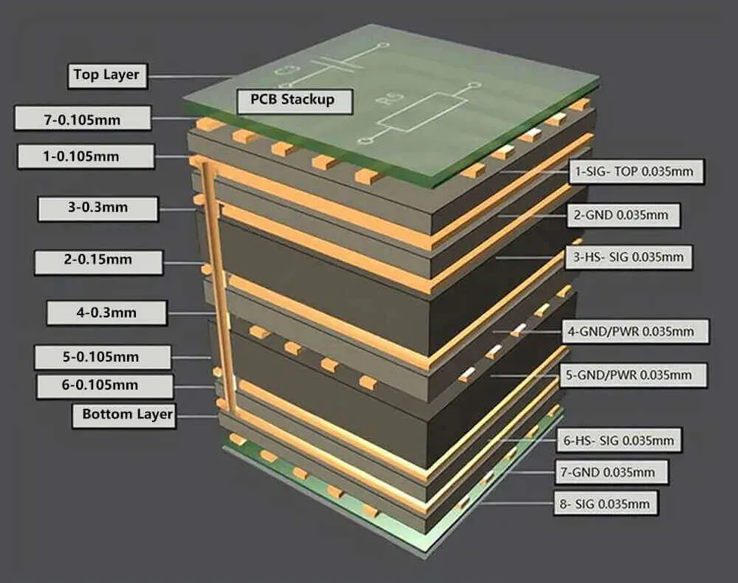
图2 AI服务器用的PCB (图源: TechSparks)
这种复杂度的跃升,直接反映在它在AI机架里的占比上。我们在上个系列的BOM篇拆过一台AI机架,知道芯片吃掉了其中的七八成,剩下的流向光模块、PCB、液冷、电源、铜缆。而PCB在这”剩下的”里面,是占比最大的几块之一。它在整机BOM里的成本占比,正从传统服务器的3%-5%,升到AI服务器的8%-12%,翻了一倍多。
AI的需求,正在重新给PCB定价。
PCB的三类玩家
PCB领域,主要有三类不同的玩家。
首先是做覆铜板的生产商。覆铜板是PCB的核心原材料,由一层铜箔和一层绝缘材料压在一起形成的板材,PCB制造厂买它回去再加工。覆铜板占PCB成本的约45%,是PCB成本里最大的一块。这一层的关键变量是:材料等级。AI服务器要用的是低损耗的高速覆铜板。行业里按M6、M7、M8这样分级,等级越高,信号损耗越低、价格也就越贵。
主要进行生产的PCB制造厂。它拿覆铜板做原料,通过钻孔、压合、电镀、蚀刻等几十道工序,加工成最终的电路板。AI服务器要的是“高多层、高阶HDI”的PCB,有二三十层甚至更多,工艺难度陡增。
还有一个是ABF载板制造厂。ABF载板是一种极高端的”小板”,专门用来承载单颗芯片。GPU、CPU、ASIC这些芯片的裸片,要先坐在一块ABF载板上,封装成我们平时说的”一颗芯片”,再装到大PCB上。ABF载板的精度接近半导体,原材料(ABF这种树脂被日本味之素垄断)、设备、认证,都比PCB高一个维度。它更像”半导体”,而不像”PCB”。所以做PCB制造厂商能力再强,也不代表它能做ABF。这就是为什么顶级PCB厂商并没有顺势变成ABF载板龙头。深南电路能做ABF,是因为它专门、另起炉灶单独攻下来的,不是从PCB自然延伸出来的。
三类玩家的三种生意
说一个朴素的规律,越往上游和越往高端走,壁垒越高、毛利越厚;中间的制造环节,壁垒相对低、玩家最多最卷。
覆铜板厂商做的就是上游的原材料生意。全球高度集中,前几家(建滔、生益、台光、松下)就占了大头。高速覆铜板的配方是核心机密,认证周期长,新玩家很难进入。它给所有PCB厂供原料,毛利稳定。
PCB制造厂的生态位上,玩家最多、最分散,从低端到高端差异巨大。低端板早就过剩、价格战惨烈;但AI数据中心要的高端板,能做的没几家,这部分毛利高、而且还在涨。我们只关心高端的那部分。
ABF载板制造厂则是其中壁垒最高、毛利最厚的生意。但投资极大、技术极难、认证极慢,是三类生意里面最难啃但最肥的一块。
为什么AI需求能够对PCB重新定价
AI需求的进入,使得PCB的产量和价格都有拉升。为什么?
逻辑链条是这样的。GPU每迭代一代 ,引发算力和互联需求暴涨,必须用更多层、更大面积、更高等级的材料的PCB,传导致PCB单位价值量数倍提升。据产业测算,单颗GPU对应的PCB价值量,从上一代(H100/HGX)到GB200,再到GB300,是一路跳升的,而英伟达下一代的Rubin,据摩根士丹利的BOM拆解,单机柜PCB价值量比GB300还要再涨两倍以上。因为PCB的层数从二十几层升到三十几层、材料从M7升到M8、还新增了好几块板。
只要GPU还在以一年一代的速度迭代,PCB的价值量就会跟着往上走。这是PCB这个环节为什么越来越值钱的内在动力,也是它区别于传统PCB的根本原因。AI需求让PCB从一个稳定增长的传统制造业,变成了一个量价齐升的成长性AI基建供应商。虽然有人担心CPO(光电共封装)会取代PCB上的铜连接,但据产业判断,未来两三年互联仍以铜+PCB为主,CPO大规模采用要到更后面。中期来看,PCB价值量上升的趋势是确定的。
国内玩家的生态位
国内厂商的位置可以用一句话概括:在上游材料和中游制造,已经是主力;但在ABF载板这块,才刚开始追赶。
我们有世界级的覆铜板龙头,生益科技常年全球第二,正从日台厂商手里抢份额。
胜宏科技是AI PCB制造的龙头,英伟达GB200/GB300服务器板的核心供应商,做的是中游里最高端的那部分,但产品几乎纯供海外、深度绑定英伟达。沪电股份,同样做AI PCB,但它最大的特点是两头吃,既同时给海外和国内的龙头供货。
深南电路是少有的能够同时做PCB和ABF载板的公司,是大陆往ABF载板走,发展得最稳、规模最大的一家。兴森科技则是国产ABF载板替代的纯弹性标的,目前仍处于投入期,尚未盈利。
06. 尾声
PCB是一个被AI重新定价的环节,其内部主要有三种不同的生意。国内厂商吃得到前两类,但还暂时够不到第三类。
接下来我们将从产业进入到具体公司的分析。下一篇,我们将会从从上游的覆铜板厂商,生益科技开始。
主要信源: Prismark,生益科技年报,广发证券,摩根士丹利,SemiAnalysis。
风险提示: 本号仅进行独立的产业与公司研究,不推荐任何标的,不构成任何投资建议。文中信息均来自公开资料,可能存在错漏。市场有风险,投资需谨慎。