《光模块》系列 · 第一篇
光模块: 光与形态
就在这个月的14号,英伟达官宣了Spectrum-X硅光交换机全面量产,CPO(光电共封装)走进了产线。光模块正站一次技术分叉口上。正是适合写这个系列的时间点。
光模块是什么,以及它在AI集群中的位置
光模块(Optical Transceiver,光收发模块),是电信号和光信号之间的转换器。交换机和网卡芯片里面通信用的是电信号,但是光纤里跑的是光信号。光模块的一头插在交换机或者网卡的端口上,另一头接在光纤上。一边把电信号调制成光信号发出去,一边把收到的光信号解回电信号。当前最典型的光模块形态如下图所示。
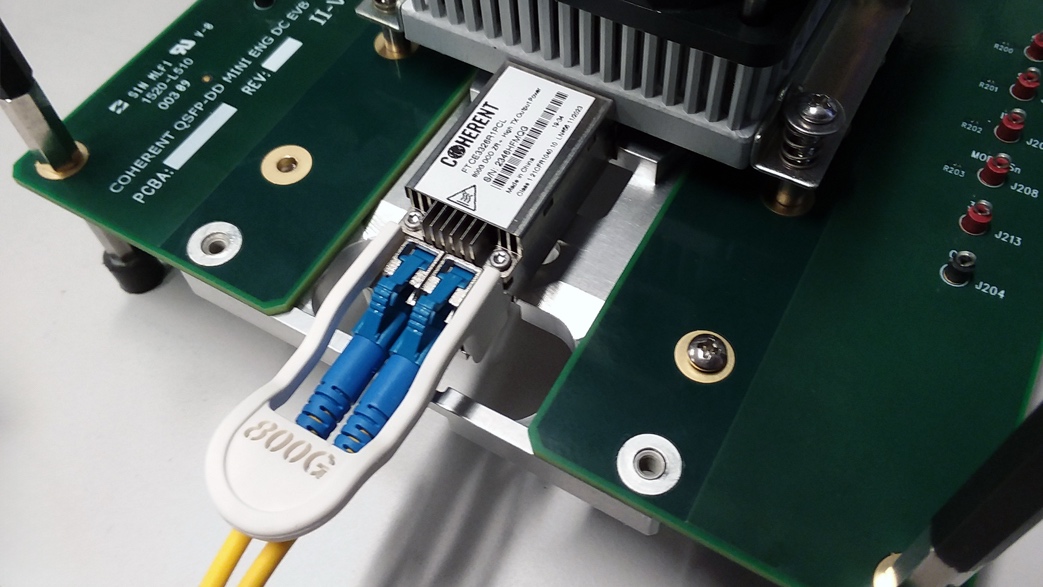
图1 800G可插拔光模块外观 (图源: Coherent 官方物料)
理解光模块的应用范围,需要先回到芯片之间通信的类型:分为机架的内部和外部。AI机架内部的GPU之间的互联(英伟达叫NVLink),目前以铜缆为主。但电信号在铜里面传不远,相邻机架之间还能够用铜缆连接,但要把几十上百个机柜连成一个集群,就必须要用到光纤。光模块的应用主要在机架之间。从机柜到交换机、交换机到交换机之间每一根光纤的两头,各要一个光模块。
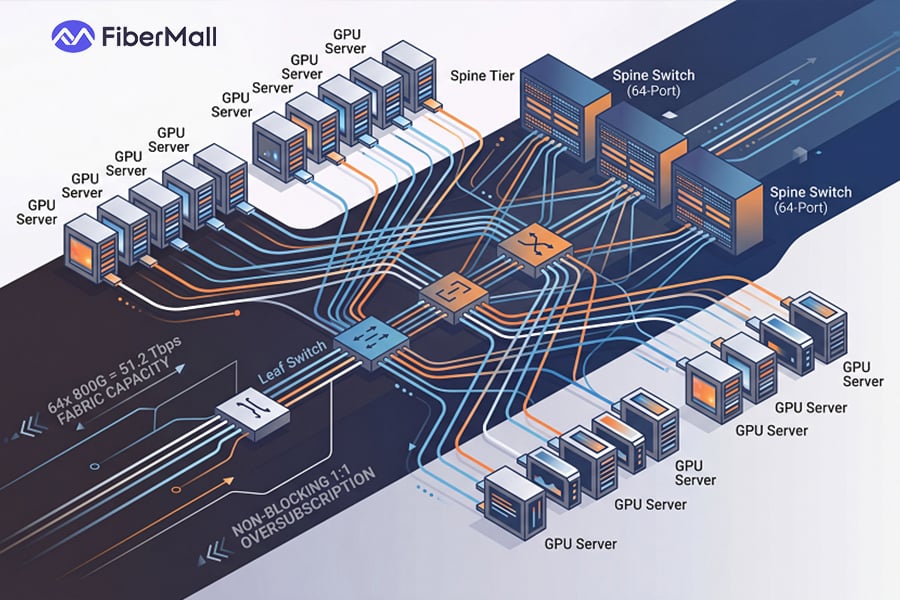
图2 AI集群的网络架构示意图 (图源: fibermall)
这也决定了光模块的用量不是按GPU数量的1:1算的。一个集群的网络通常是两层或三层的树状结构,每一层交换机的上下行端口都要插模块,集群规模越大、层数越多,模块和GPU的比例就越高。业界的估算口径大致是B300的一颗GPU对应约4.5只800G光模块,部分ASIC训练集群的比例更高。GPU数量在涨,每颗GPU配的模块也在涨。
光模块的玩家们
光模块,可以分为上游芯片、中游模块厂和配套器件三块来看。
上游
上游是芯片制造商。一只光模块的物料成本,大头在两类芯片上。一类是光芯片,负责发光和调光(传统方案用电吸收调制激光器EML,新的是硅光方案)。另一类是电芯片,负责电信号的整形和纠错(最贵的是数字信号处理器DSP)。
这门生意几乎只剩下寡头。EML的全球供应商只有Lumentum、Coherent、三菱电机、住友电工、博通等寥寥几家。DSP则是博通和Marvell两家约占九成的份额。
EML国产替代的第一梯队是东山精密(索尔思)、源杰科技、长光华芯。其中最高端的200G EML,目前只有索尔思实现了大规模量产,源杰、长光华芯还在客户验证阶段。DSP方面国内相关公司多未上市或仍在研发中。
中游
中游是模块厂。它们买芯片、器件,做设计、封装和测试,把上百个零件组装起来。看起来组装的护城河不深,但模块的良率、一致性、功耗控制,以及在客户新一代平台上首发认证的速度,才是竞争的实质。
中国厂商在中游是全球主力。LightCounting按2025年销售额排的全球前十里,中国厂商占七席,前两名都是中国公司,中际旭创第一(53.33亿美元),新易盛第二(约35亿美元),Coherent第三。中际旭创在800G的市占率约四成(各方口径在38%-55%之间),1.6T在英伟达体系最早规模出货,绑定英伟达、谷歌;新易盛是亚马逊400G/800G的关键供应商,也已通过英伟达认证。华工科技自研200G硅光芯片(DSP仍外购);光迅科技、剑桥科技在第二梯队。
配套器件
最后是配套器件。按照产业链位置,它们也是模块厂的上游,产业的下游是交换机厂商和云厂商。光引擎、光纤阵列(FAU)、MPO连接器、隔离器、透镜、AWG这些器件,单价不高,但每一只模块都要用,而且随着速率上升、通道数增加,用量和精度要求同步上涨。
下游厂商的生意跟量不跟价。它和模块厂绑定,模块出货多少,器件跟着涨多少,毛利稳定。国内的天孚通信做光引擎和FAU,给模块厂供货,也是英伟达官宣CPO交换机量产时点名的供应链成员之一;太辰光做MPO连接器;仕佳光子做AWG和部分光芯片;炬光科技做微透镜。
为什么AI能够给光模块重新定价
光模块拉升逻辑的起点,是从GPU迭代开始的。GPU每迭代一代,算力翻倍,集群规模扩大,跨机柜的带宽需求随之翻倍,网络就必须换更高速率的模块。速率翻倍,模块单价上升;集群规模越大,模块与GPU的配比越高。量价两个方向都在涨。
在价的方面,800G模块单价大约800到1200美元,1.6T直接跳到2000到3000美元(据媒体报道)。正常情况下,光模块同一款产品每年降价15%到20%是行业惯例,但是在缺货的年代,年降几乎消失了,甚至出现了反向涨价。
2025年全球光模块市场约268亿美元,同比增长约70%;2026年预计再增长65%。其中以太网光模块2026年约260亿美元,800G和1.6T合计占大头。1.6T当前供不应求,短缺预计在今年底缓解,交货周期12到16周。2027年,预计1.6T将正式超过800G,成为市场的绝对主力。
但是风险也在累积。LightCounting作为这个行业最主要的独立研究机构,在自己在最新的报告里警告说目前高速光模块几乎每一种元器件都供应紧张,客户为保证拿到货重复下单,供应商未来十二个月订单已排满。它直言当前投资者对AI的投入力度,或许与互联网和电信泡沫时期相差无几。一旦短缺缓解、重复下单消失,价格下降会加速。光模块和存储一样,有周期性,而且它的周期更短更快。
技术路线的分叉
目前在这个领域,有三条技术路线的变化在同时发生。
第一条是EML vs. 硅光。传统方案用EML激光器做调制;硅光方案把调制器做在硅晶圆上,可以走台积电的代工体系,集成度高、成本低,代价是需要外置的CW激光器做光源。LightCounting预测,2026年硅光方案的销售额预计占到整个市场的一半以上。头部大客户率先转向硅光之后,全行业都在跟进。
第二条是去掉DSP。DSP又贵又耗电,LPO(线性直驱)路线的做法是把DSP拿掉,让信号线性直驱。代价是失去了DSP的信号修复能力,对光学器件和封装精度的要求直接上一个量级。这条路线的先发者和最大的受益者是新易盛,它的800G LPO已进入英伟达产业链,市场普遍认为它是Meta LPO采购的主力供应商,但未经公司确认。
第三条是CPO,即不再把光做成可以插拔的模块,而是把光引擎直接封装到交换芯片的旁边。电信号不再需要走几十厘米的PCB走线,功耗大降。2026年8月14日,英伟达的Spectrum-X硅光交换机官宣全面量产,首批客户是CoreWeave、Lambda、甲骨文,官方称相比传统可插拔方案功耗降低约80%。
CPO对模块厂是坏消息,因为它不是一种新的光模块,而是把可插拔标准件这个产品形态拆掉了。形态在,模块厂卖的是一个产品;但形态没了,光变成交换机BOM里的零部件。从英伟达官宣的供应链名单可以看出:硅光芯片英伟达设计、台积电制造、激光芯片Lumentum供应、天孚做激光器模块子组件、矽品封测、鸿海组装,而传统模块厂在名单里没有位置。价值从传统模块厂往激光器厂商和代工厂台积电转移。但是CPO的替代速度不可能会很快。除非英伟达的CPO交换机在2027年的出货量占到其交换机总量的一半以上,或任何一家头部云厂宣布机柜间的网络整体转向CPO。
尾声
光模块是AI算力链上由中国厂商主导的环节,但市场份额不等于定价权,这也不是一个可以一直躺赢的生态位。两年一代的换代节奏、上游光芯片的瓶颈、CPO带来的形态变化,每一次都在重新分配价值。
接下来我们从产业进入公司。下一篇,从中际旭创开始。
主要信源: LightCounting,Yole,TrendForce,花旗、摩根士丹利公开研报,SemiAnalysis,英伟达官方资料,中际旭创、新易盛、天孚通信、源杰科技财报
风险提示: 本号仅进行独立的产业与公司研究,不推荐任何标的,不构成任何投资建议。文中信息均来自公开资料,可能存在错漏。市场有风险,投资需谨慎。