《AI 产业链》系列 · 第九篇
中国AI产业链的骨架
本文是《中国AI产业链》系列的第八篇。
前面八篇,我们通过逐步梳理需求侧和供给侧上的重要公司,逐渐对我国的AI产业链形成了一些局部的认知。本篇则是想把这些局部拼起来,完成“盲人摸象”的最后一步。
在完成最后这一步的过程中,我们会看到在中国建一座AI数据中心,会有两条不太一样的路径。字节跳动一边向英伟达采购H20、H200,一边接收昇腾950PR;中际旭创一边给Meta、谷歌供应光模块,一边给国产超节点供货。同一家公司、同一笔钱,同样的零部件,却流向了两个看起来平行的路径。
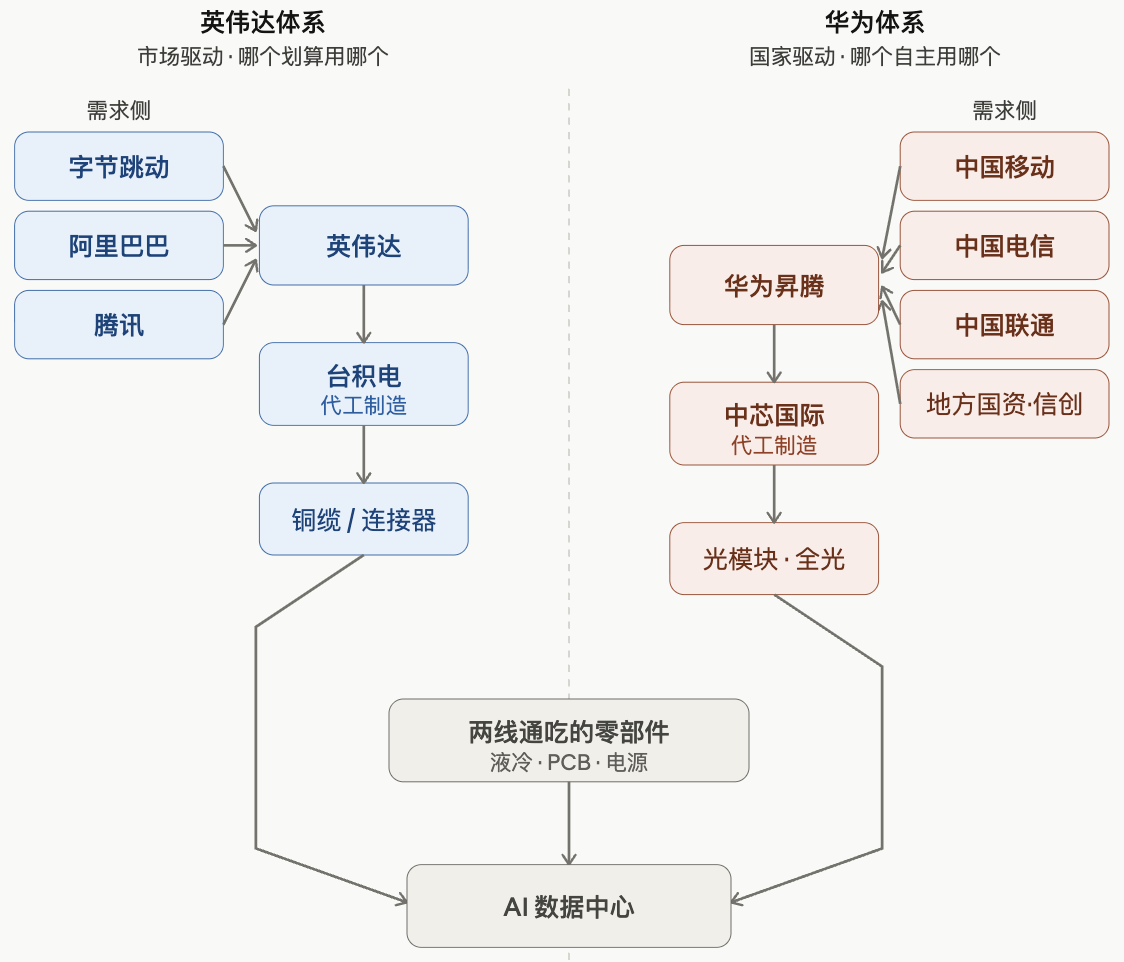
中国的AI产业链上,存在着两套并行的体系。理解了这两套体系的区别和联系,就摸到了我们AI产业链最大的骨架。
Scaling Law
为什么字节、阿里、腾讯这些CSP,愿意掏出成百上千亿的真金白银去建数据中心?
这就要回归来讨论:Scaling Law。Scaling Law是指大模型的能力,随着参数规模、训练数据量、投入算力的增加而持续提升,而且这种提升在很大范围内是可预测的。简单来说就是,喂给模型的算力越多,模型就越”聪明”。但是模型聪明,并不等于这些拥有模型的大厂就直接获利。它们能够花出巨资建数据中心,是因为这背后有一条能够被论证地、环环相扣的、基于Scaling Law的价值传导链条,让它们能够看到潜在的巨大投资回报。
第一环:终端用户的留存,很大程度上取决于模型的聪明程度。豆包、千问这些AI应用,用户为什么用这家不用那家?归根结底是哪个”更聪明”,回答得更准、理解得更到位、能干的活更复杂。聪明的模型能留住用户,笨的模型用户用两次就走了。在AI应用的竞争里,模型的智能水平,几乎直接决定了AI产品的生死。
第二环:模型的聪明程度,很大程度取决于训练时烧了多少算力。模型的智能,是训练出来的,用海量数据和算力喂出来。到2025年的时候,Scaling Law就已经不再是单独一条规律,而是分化成了几条。单纯把模型和数据堆大的预训练的收益增速虽然在放缓;但后训练和推理两条新路,又让算力消耗获得了更大的上行空间。所以要让产品聪明到留住用户,训练阶段就必须投入足够多的算力,而且因为其他有大模型的公司也在加码,不投就会被甩开。
第三环:留存的用户越多,推理需要的算力又越大。模型训练好,以产品的形式给用户使用,在这个过程中大模型需要进行推理。用户每问一个问题、每生成一段内容,都要消耗算力。用户越多、用得越频繁,推理消耗的算力就越大。**所以一个成功的AI产品会带来双重的算力需求,训练要烧算力把模型变聪明,推理要烧算力让这个聪明的模型服务海量用户。**这两笔需求,都指向需要建更多的数据中心。
第四环:这些算力,大厂基本只能自建。也许有人会问,为什么不去租算力,非要自己花几百亿建呢。首先,大厂自己就是中国最大的算力出租方,它们无人可租。阿里云、火山引擎、腾讯云本身就是市场上最大的云服务商,它们是把算力租给别人的那一方。市场上没有一个比它们更大的算力池能反过来满足它们自己训练大模型的需求。换句话说,它们就是算力供给侧,只能自己建。再者,训练大模型需要软硬件的深度整合。训练一个千亿参数的大模型,不是简单地把任务丢给一堆GPU就行。它需要成千上万张卡协同工作,对芯片之间的互联、集群的调度、训练框架和底层硬件的配合都有极致的要求。任何一个环节有短板,训练效率就会大打折扣。大厂为了把训练效率压榨到极限,需要从硬件选型、集群架构到软件栈做端到端的深度优化。这种深度整合,只有自建集群才能做到,租用通用的算力服务很难实现。
把这四环连起来,一条完整的商业逻辑就清晰了。模型要聪明才能留客,聪明要靠训练烧算力,留客越多推理越要烧算力,这些算力大厂只能自建,所以必须自己花钱建数据中心。
不对称风险
而真正让AI CapEx在一定程度上变得有点不计成本的,是一种不对称的风险。
对这些公司来说,在AI上投入过多,最坏的结果是浪费一些钱。但如果投入不足、错过了这一轮AI竞赛,可能就此掉队、再也追不回来。投多了是可以承受的损失,投少了可能就是无法承受的出局。在这种不对称下,理性的选择是宁可超配、不可错过。哪怕明知有一部分算力可能闲置,也要先把算力规模堆上去。这就是为什么这些公司的资本开支一年比一年激进,有的甚至明确表示对算力投入”不设上限”。
2025年初,这套逻辑的根基被动摇过一次。DeepSeek用极低的成本训练出对标GPT-4o的模型,市场一度恐慌。如果用这么少的算力就能做出顶级模型,是不是不需要这么多GPU了? 那时候英伟达股价应声大跌。
但是,DeepSeek证明的是训练效率可以大幅提升,而不是算力需求会下降。事实恰恰相反,训练效率提升降低了入场门槛,让更多公司有能力加入大模型竞赛,而推理侧的需求正在爆发式增长。算力需求不仅没减少,反而从大模型训练扩展到了既训练又推理的双重需求叠加。最能说明问题的是DeepSeek自己的选择。这家以极致省算力著称、一度被认为可能颠覆算力需求的公司,今年也开始接受融资、开始打算建数据中心。这在某种程度上是为Scaling Law并未失效,投了赞成票。
不过,上面这套逻辑解释的是字节、阿里、腾讯这类市场化的商业公司。它们建数据中心,算的是一笔商业账。还有另一批数据中心,建设的逻辑不完全是这样。它们的存在,引出了中国AI产业链最大的结构,即两套并行的体系。
两套体系
如果仔细观察AI数据中心的钱是怎么花出去的,会发现同样是建数据中心,有两种体系的存在。
第一种,更像是市场轨,需求驱动。
字节、阿里、腾讯就主要在这个体系上。它们是商业公司,买算力最终是为了赚钱。在出口管制允许的窗口期,它们能够大量采购英伟达的芯片。2025年Q1,三家集体向英伟达下达的H20订单据报道约1150亿人民币。它们优先选英伟达主要出于商业考量。英伟达的芯片性能强、CUDA生态成熟、迁移成本低,这是纯粹的商业理性。但这条线有一个致命的问题,就是采购的窗口可能随时被关上。2025年4月,英伟达H20对华出口需要许可证,一度发生断供。依赖英伟达芯片的算力供给,随着出口管制的松紧而剧烈波动。
第二种,更像是规划轨,战略驱动。
在这个体系内,数据中心内装载的芯片就不再是英伟达,而是我们自己国产芯片。除了芯片供给端的公司,还有一整套国家力量在发挥作用。
需求端,有一个庞大的国家队基本盘。三大运营商2025年的算力投资合计约820亿元,其中相当大一部分锁定国产芯片。中国移动一笔51亿元的AI推理服务器的集采里面,昇腾生态拿走了约70%。除了运营商,还有地方国资建设的智算中心、政务云、信创工程、科研院校,这些买家采购国产芯片不完全是商业选择,而是科技发展的战略导向。信创工程甚至有明确的时间表,到2027年底前,央国企的信息化系统要完成国产化替代。这是一个被政策锁定的确定性需求池。
资金端,有国家级的产业基金加持。国家集成电路产业投资基金三期2024年成立,注册资本3440亿元,超过前两期的总和。这笔钱主要投向制造和设备环节,也就是国产AI芯片赖以生产的基础。
基础设施端,则有地方政府的全力承接。“东数西算”工程在西部建设了大量算力枢纽,地方政府用低电价(西部到户电价可低至0.3-0.4元/度,不到东部的一半)、土地优惠、算力补贴吸引项目落地。一些地方的补贴政策甚至明确向国产倾斜,采购国产算力的抵扣比例,是采购非国产的两倍。
把这三端连起来,就是一个完整的闭环。需求由国家队创造,资金由国家基金供给,基础设施由地方政府承接,技术由华为牵头、国产芯片企业共同承担。
两套体系,一套由市场和商业回报驱动,一套由战略和国家意志驱动,并行存在于我们的AI产业链里。而对投资者来说,真正关键的是这两套体系会把AI CapEx投入的资金导向不同的零部件和不同的公司。
钱最终流向了谁
上篇中的BOM拆解已经讲清楚一座AI数据中心的钱,芯片吃掉大头,剩下的流向光模块、铜缆、PCB、液冷、电源这些零部件。但是具体到两个体系中,还是会有一些相同和不同。
先看两套体系相同的部分,不管用进口芯片还是国产芯片,有些零部件是物理规律决定的刚需。芯片肯定要散热(液冷)、肯定要插在电路板上(PCB)、肯定要用电(电源)。这些环节,两套体系都用得到,需求来自整个AI数据中心的建设,无论是哪个体系。但是光模块是差异最大的部分。英伟达的方案中,AI机架内部用铜缆连接芯片,光模块只用于连接机架。但是国产的方案,AI机架内部也用光方案,单个机架的光模块用量是英伟达方案的数倍。
这种差异带来的第一个判断是:如果AI数据中心越来越多地采用国产方案,光模块的需求弹性会远超基于英伟达方案的估算,而铜缆的需求则会相对萎缩。另外,英伟达体系里,很多零部件是英伟达供应链指定的,中国供应商只能吃到被允许进入的那部分。但国产体系里,国产化率被政策强制拉高。一些地方要求国产存储占比达90%、国产算力占比达70%。这意味着国产体系上的零部件,更倾向于用国产厂商。同一个环节,在国产体系里留给国产公司的份额,往往比在英伟达体系里更大。
归纳来看,1)液冷、PCB、电源,不管哪套体系建设都要用;2)光模块,和国产存储,它们的需求里有很大一块是被国家意志创造出来的,不受出口管制影响,国产体系占比上升时受益弹性最大;3)主营业务绑定海外和英伟达供应链的公司,国内体系对它们只是增量,这类企业受全球AI周期和出口管制影响更大;4)铜缆和部分连接器,国产方案的全光互联几乎不用它们做机架内连接。国产体系上升时,这些企业反而承压。
05. 尾声
分析到此,中国AI产业链的骨架,现在可以较为完整地描绘出来。
英伟达体系会随出口管制起伏,国产体系的芯片还需追赶、部分算力利用率还在爬坡。两套体系各有各的不确定性。但有一件事是确定的,无论哪套体系,数据中心都在持续地建。而每建一座数据中心,光模块、液冷、PCB、电源的订单就实实在在地落地。
而中国AI产业链最大的确定性,在于国家坚持发展AI、坚持在场的决心。
接下来,这个系列会进入最后一篇,关于美国AI产业链的全景。我们一起来看看全球最大的AI建设浪潮,如何通过供应链传导回中国。
如果你喜欢我们的内容,欢迎点赞和转发;如果你有新的信息或不同的观点,欢迎评论和交流。
主要信源: Epoch AI,Silicon Analysts,TrendForce,Korean Economic Daily,DIGITIMES,LightCounting,SemiAnalysis,招商证券,国金证券,Morgan Stanley